هندسة النمو الآمن | G-P02
قد يحقق متجرك مبيعات جيدة من العملاء الجدد، لكن هذا لا يجيب وحده عن السؤال الأهم: هل يحقق كل عميل ربحًا كافيًا خلال فترة علاقته بمشروعك؟ قد يشتري العميل مرة واحدة ثم يختفي، وقد يعود مرات متعددة ويصبح مصدرًا مستمرًا للربح. إذا اكتفيت بقياس قيمة أول طلب، فقد تقلل من قيمة العملاء الذين يحتفظون بعلاقتهم معك، أو تبالغ في تقدير ربحية عملاء لا يعودون للشراء.
هنا تظهر أهمية القيمة الدائمة للعميل (Customer Lifetime Value – CLV)، التي تساعدك على قراءة القيمة الاقتصادية للعميل عبر كامل فترة العلاقة، لا عبر معاملة واحدة. لكن الرقم لا يكون مفيدًا إذا خلطت بين الإيراد والربح، أو بنيته على افتراضات غير موثقة.
1. لماذا لا تكفي قراءة نجاح العميل من أول عملية شراء؟
توضح قيمة الطلب الأول مقدار ما دفعه العميل في معاملة واحدة، لكنها لا تكشف ما إذا كان سيعود للشراء، ولا عدد المرات التي قد يتعامل فيها مع المشروع، ولا المدة التي قد تستمر فيها العلاقة. لذلك قد يبدو عميلان متساويين في قيمة أول طلب، بينما تختلف مساهمتهما الاقتصادية على المدى الطويل.
لنفترض أن عميلين اشتريا من متجر أدوات منزلية بقيمة 250 جنيهًا لكل منهما. اشترى الأول مرة واحدة، بينما عاد الثاني ثلاث مرات سنويًا لمدة عامين. لا يمكن تقييم العميلين بالطريقة نفسها إذا كان الهدف هو فهم ربحية قاعدة العملاء؛ فتكرار الشراء ومدة العلاقة يغيران القيمة المتراكمة.
هذا لا يعني أن كل عميل سيكرر الشراء بالضرورة. القرار الإداري يجب أن يستند إلى سلوك العملاء الفعلي أو افتراضات معلنة ومحافظة، لا إلى توقع متفائل غير مدعوم بالبيانات.
2. ما المقصود بالقيمة الدائمة للعميل Customer Lifetime Value؟
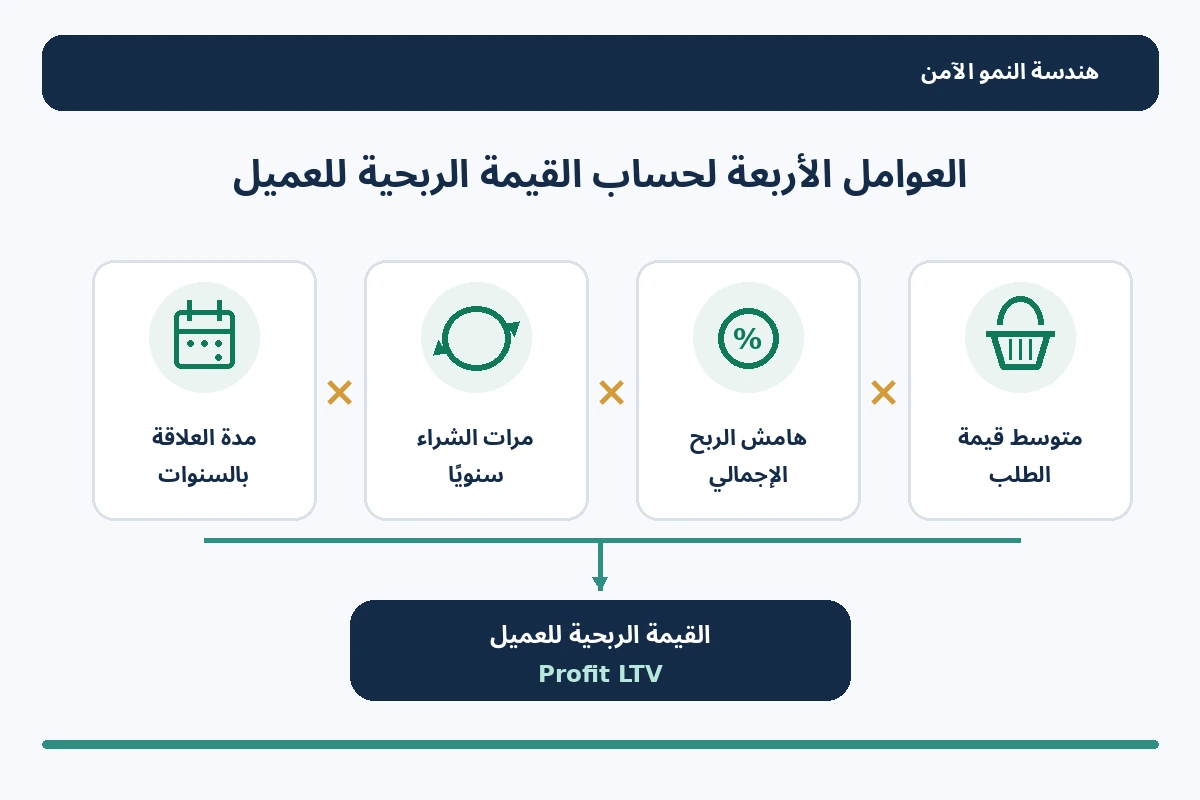
القيمة الدائمة للعميل هي تقدير للقيمة الاقتصادية التي يحققها العميل للمشروع طوال فترة علاقته به. وفي نموذج الحساب المبسط المستخدم هنا، تعتمد النتيجة على أربعة عناصر: متوسط قيمة الطلب، وهامش الربح الإجمالي، وعدد مرات الشراء سنويًا، ومتوسط مدة استمرار العميل بالسنوات.
تسمى هذه القيمة أحيانًا CLV أو LTV. وسنستخدم المصطلحين في سياقهما المهني، مع توضيح نوع القيمة المقصودة كلما لزم الأمر. فذكر LTV وحده لا يكفي دائمًا: هل نتحدث عن إيراد العميل، أم عن مساهمته في الربح الإجمالي؟
الحساب هنا نموذج تشغيلي مبسط، وليس تقييمًا ماليًا كاملًا للقيمة الحالية للتدفقات النقدية. فهو لا يخصم الأرباح المستقبلية بمعدل زمني، ولا يطرح تلقائيًا كل تكاليف خدمة العميل والاحتفاظ به أو المصروفات التشغيلية. لذلك يجب قراءة الناتج في ضوء نطاق هامش الربح والافتراضات المدخلة.
3. الفرق بين Revenue LTV وProfit LTV
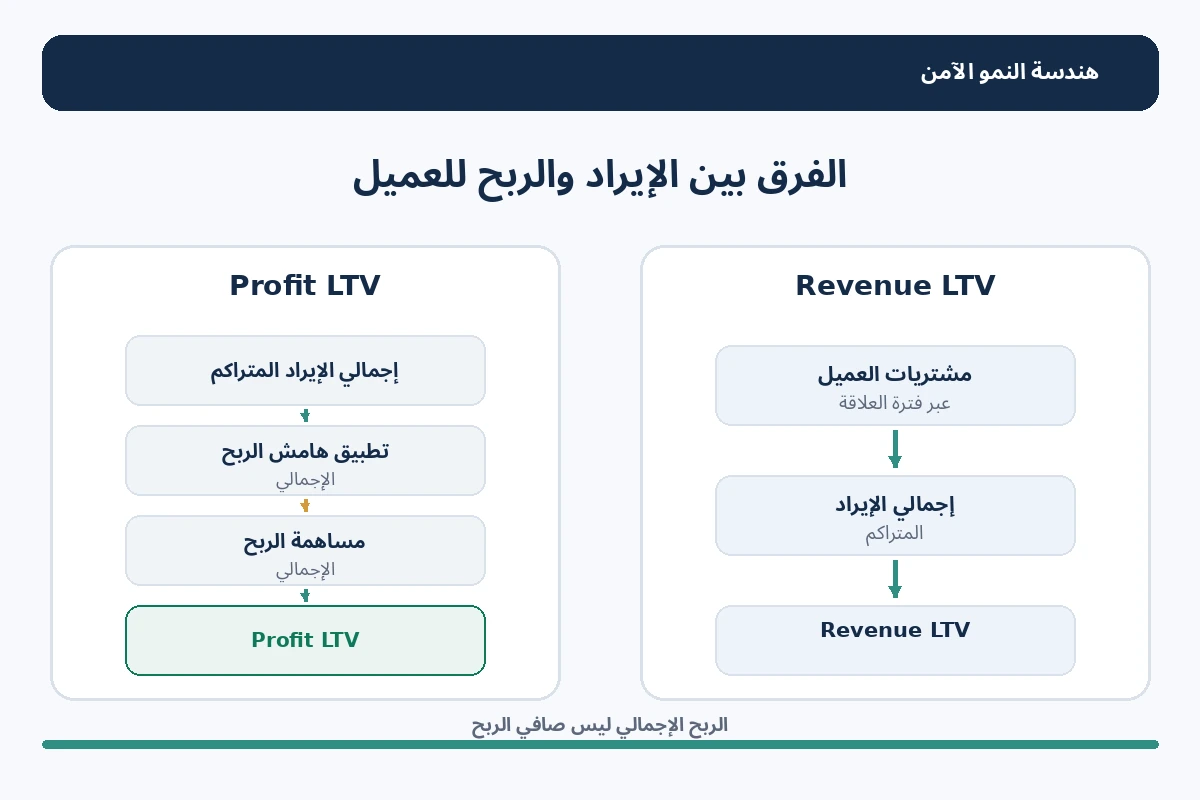
Revenue LTV تقيس إجمالي الإيراد المتوقع من العميل طوال مدة العلاقة. وهي مفيدة لفهم حجم المبيعات المتراكمة، لكنها لا توضح مقدار ما يتبقى للمشروع بعد تكلفة المنتج أو الخدمة.
Profit LTV تضيف هامش الربح الإجمالي إلى الحساب، فتقدّر الربح الإجمالي المتولد من مشتريات العميل خلال العلاقة. وهذه هي القيمة المناسبة للمقارنة مع CAC في إطار المعادلة المعتمدة في كتاب «هندسة النمو الآمن» ووثيقة المواصفات.
Revenue LTV
قيمة المبيعات المتراكمة قبل خصم تكلفة المنتج أو تقديم الخدمة.
Profit LTV
القيمة المتراكمة بعد تطبيق هامش الربح الإجمالي، وقبل خصم CAC والتكاليف الأخرى غير الداخلة في الهامش.
إذا استخدمت Revenue LTV في مقارنة LTV:CAC، فستقارن الإيراد بتكلفة اكتساب تُدفع من موارد المشروع، وستظهر النسبة أكبر من حقيقتها الاقتصادية. لذلك لا تستخدم الإيراد بدل الربح في هذه المقارنة.
ومن المهم ألا تسمي Profit LTV «صافي الربح». فهي مبنية على هامش الربح الإجمالي فقط. فإذا كانت لديك تكاليف دعم أو توصيل أو خدمة أو احتفاظ لا تدخل في تعريف الهامش المستخدم، فلن تكون ممثلة بالكامل في هذا الرقم.
4. معادلة القيمة الدائمة للعميل ومكوناتها
Revenue LTV = AOV × Purchases per Year × Customer Lifetime (Years)
Profit LTV = AOV × Gross Profit Margin × Purchases per Year × Customer Lifetime (Years)
LTV:CAC = Profit LTV ÷ CAC
- متوسط قيمة الطلب (Average Order Value – AOV): متوسط الإيراد الناتج عن الطلب الواحد. ويمكن حسابه بقسمة إيراد الطلبات على عدد الطلبات خلال فترة القياس.
- هامش الربح الإجمالي (Gross Profit Margin): نسبة الإيراد المتبقية بعد تكلفة المنتج أو الخدمة المباشرة وفق تعريف النشاط. أدخل النسبة كقيمة عشرية؛ 30% تعني 0.30.
- تكرار الشراء السنوي (Purchases per Year): متوسط عدد مرات الشراء من العميل الواحد خلال سنة. يجب أن يكون المقام عملاء أو مجموعات عملاء متسقة، لا عدد الطلبات وحده.
- مدة العلاقة (Customer Lifetime): متوسط عدد السنوات التي يستمر فيها العميل نشطًا. إذا كانت المدة متوقعة وليست مكتملة تاريخيًا، فصنّفها كتقدير.
- تكلفة اكتساب العميل (CAC): متوسط تكلفة اكتساب عميل جديد وفق نطاق الإنفاق وتعريف العميل والفترة المستخدمين في قياسك. راجع دليل Herotec لحساب CAC.
يجب أن تتناسب وحدات الزمن. فإذا كان تكرار الشراء سنويًا، يجب إدخال مدة العلاقة بالسنوات. وإذا كانت بياناتك شهرية، حوّلها إلى أساس سنوي بطريقة واضحة قبل استخدام هذه الصيغة.
5. أمثلة حسابية: من إيراد العميل إلى ربحه
مثال الكتاب المعتمد
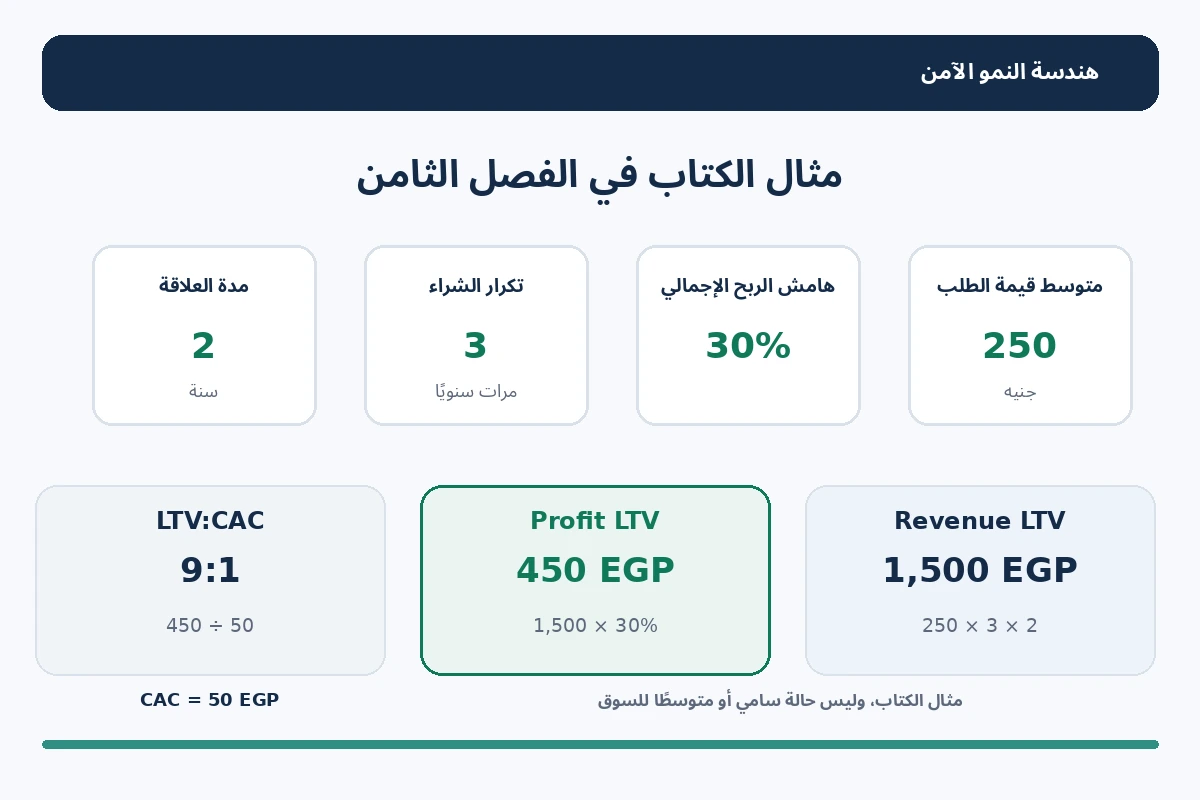
يعرض الفصل الثامن من كتاب «هندسة النمو الآمن» مثالًا تعليميًا لعميل متوسط قيمة شرائه 250 جنيهًا، وهامش ربحه الإجمالي 30%، ويشتري ثلاث مرات سنويًا، ويستمر عميلًا لمدة سنتين.
| AOV | 250 جنيهًا |
|---|---|
| Gross Profit Margin | 30% |
| Purchases per Year | 3 |
| Customer Lifetime | 2 years |
| Revenue LTV | 250 × 3 × 2 = 1,500 جنيه |
| Profit LTV | 1,500 × 30% = 450 جنيهًا |
إذا كانت CAC تساوي 50 جنيهًا، فإن LTV:CAC تساوي 450 ÷ 50 = 9:1. هذه هي نتيجة الاختبارين GI-T02 وGI-T03 في وثيقة المواصفات.
مثال افتراضي لمتجر أدوات منزلية
لنفترض أن متجرًا افتراضيًا لديه متوسط طلب 320 جنيهًا، وأن العميل يشتري أربع مرات سنويًا لمدة سنة ونصف، بهامش ربح إجمالي 35%. تصبح Revenue LTV مساوية 320 × 4 × 1.5 = 1,920 جنيهًا. وتصبح Profit LTV مساوية 1,920 × 35% = 672 جنيهًا.
إذا كانت CAC في هذا المثال الافتراضي 120 جنيهًا، فإن النسبة تساوي 672 ÷ 120 = 5.6:1. هذه نتيجة حسابية مبنية على افتراضات المثال، وليست متوسطًا للسوق أو معيارًا لقطاع الأدوات المنزلية.
6. ماذا نتعلم من حالة سامي في كتاب «هندسة النمو الآمن»؟
في الفصل الأول، يصف الكتاب متجر سامي الإلكتروني لمستلزمات المطبخ. كشف التشخيص أن نسبة العملاء المتكررين كانت 13%، وأن 72% من المبيعات تعتمد على إعلانات Facebook. كما ارتفعت تكلفة اكتساب العميل من 61 إلى 85 جنيهًا خلال ستة أشهر، بينما كان متوسط الطلب 200 جنيه وهامش الربح 30%، أي إن ربح أول طلب بلغ 60 جنيهًا.
تكشف هذه الأرقام أن تكلفة اكتساب العميل أصبحت أعلى من ربح أول طلب في الحالة التي يعرضها الكتاب. لكنها لا تكفي وحدها لحساب LTV لسامي؛ فالكتاب لا يحدد في هذه الحالة متوسط عدد مرات الشراء السنوي ومدة العلاقة اللازمين لتطبيق المعادلة. لذلك لا يصح اختراع LTV له أو استخدام أرقام مثال الفصل الثامن بدلًا من بيانات قصته.
الدرس العملي هو أن العميل الذي لا يغطي ربح طلبه الأول تكلفة اكتسابه قد يحتاج إلى تكرار شراء حتى يسترد المشروع تكلفة الاكتساب. لكن هذا الاحتمال يجب قياسه من سجلات العملاء ومجموعات Cohort، لا افتراضه. كما أن ضعف التكرار والتركيز على قناة واحدة يجعلان تحسين الاحتفاظ وتنويع القنوات جزءًا من قراءة اقتصاديات العميل.
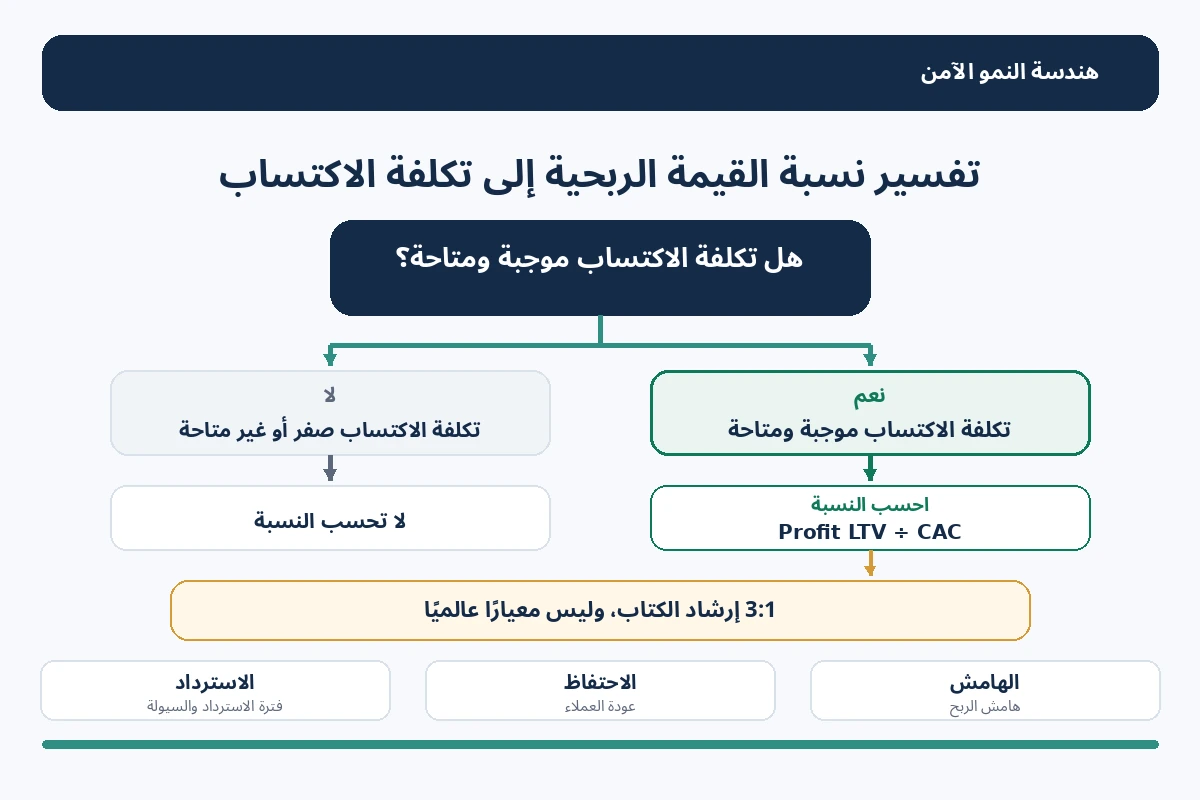
7. كيف تقرأ نسبة LTV:CAC؟
تقارن النسبة بين Profit LTV وتكلفة اكتساب العميل. فإذا كانت النسبة 3:1، فهذا يعني أن كل جنيه من CAC يقابله ثلاثة جنيهات من الربح الإجمالي المتوقع طوال العلاقة، وفق افتراضات النموذج.
يورد كتاب «هندسة النمو الآمن» نسبة 3:1 أو أكثر كإرشاد تشغيلي. وتتعامل وثيقة المواصفات مع النسبة الأقل من 3:1 كتنبيه برتقالي يستدعي تحليل تكلفة الاكتساب والهامش والاحتفاظ، لا كحكم تلقائي بفشل المشروع. ولا ينبغي تعميمها باعتبارها قانونًا عالميًا لكل القطاعات أو نماذج الأعمال.
قبل تفسير النسبة، تحقق من اتساق العملة والفترة وتعريف العميل ونطاق التكاليف. ثم اسأل: متى يسترد المشروع CAC نقديًا؟ وهل يستطيع تمويل الفترة بين دفع تكلفة الاكتساب وتحقيق مشتريات لاحقة؟ قد تبدو النسبة جيدة على مدى سنتين، بينما يواجه المشروع ضغطًا نقديًا في الأشهر الأولى.
ولا تحسب النسبة عندما تكون CAC صفرًا أو غير متاحة. عند غياب CAC، اعرض Revenue LTV وProfit LTV فقط. وعندما تكون CAC صفرًا، لا تعرض نسبة لا نهائية توحي بدقة أو كفاءة غير حقيقية.
8. استخدم حاسبة Profit LTV Calculator
تساعدك الحاسبة على إدخال متوسط قيمة الطلب وهامش الربح وتكرار الشراء ومدة العلاقة، ثم تعرض Revenue LTV وProfit LTV والفرق بينهما. وإذا أدخلت CAC موجبة وبالعملة نفسها، تعرض نسبة LTV:CAC وتوضح موضعها مقارنة بإرشاد 3:1 الوارد في الكتاب.
أدخل فترة البيانات ومصدرها وحدد ما إذا كانت طريقة القياس Historical أو Estimated. اختيار Historical يعني أن البيانات المدخلة مستمدة من سجلات تاريخية، لكنه لا يحوّل مدة العلاقة المستقبلية إلى قيمة محققة إذا كانت لا تزال تقديرية. أما Estimated فيعني أن بعض المدخلات أو مدة العلاقة مبنية على توقعات.
تعمل الحاسبة داخل المتصفح، ولا ترسل مدخلاتك إلى خدمة خارجية. يمكنك طباعة تقرير يتضمن المدخلات والنتائج والافتراضات والتحذيرات. استخدم زر «تحميل مثال الكتاب» للتعرف إلى نتيجة 450 جنيهًا و9:1، ثم امسح المثال وأدخل بيانات مشروعك.
ملف Excel المرافق: تحميل حاسبة القيمة الدائمة للعميل – النسخة العربية (Excel). استخدم الملف لإدخال افتراضات مشروعك ومراجعة Revenue LTV وProfit LTV ونسبة LTV:CAC عند توافر CAC موجبة.
9. أخطاء شائعة عند حساب القيمة الدائمة للعميل
- استخدام الإيراد بدل الربح: يؤدي إلى تضخيم قيمة العميل عند مقارنة LTV بتكلفة اكتسابه.
- خلط الفترات: لا تضرب تكرارًا شهريًا في مدة بالسنوات دون تحويل الوحدات.
- اعتبار الطلبات عملاء: تكرار الشراء يخص العميل نفسه، ولا يعني اكتساب عميل جديد في كل مرة.
- استخدام مدة علاقة غير موثقة: يجب أن يستند متوسط عمر العميل إلى تعريف واضح وبيانات مناسبة أو تقدير معلن.
- مقارنة عملات أو نطاقات مختلفة: لا تقارن قيمة بالجنيه مع CAC بالدولار، ولا تقارن CAC محسوبة بنطاق تكلفة مختلف دون تسوية.
- اعتبار Profit LTV صافي ربح: هامش الربح الإجمالي لا يطرح بالضرورة كل تكاليف الخدمة والاحتفاظ والتشغيل.
- التعامل مع 3:1 كقانون: النسبة إرشاد وارد في الكتاب، ويجب تفسيرها بحسب القطاع والسيولة ودورة الاسترداد.
10. كيف تحسن القيمة الربحية للعميل؟
ابدأ بتحليل العوامل الأربعة بدلًا من البحث عن حل واحد. يمكنك تحسين متوسط قيمة الطلب عبر حزم مناسبة أو منتجات مكملة، لكن راقب أثر الخصومات وتكلفة المبيعات على الهامش. ويمكن تحسين تكرار الشراء من خلال تجربة ما بعد البيع، والتذكير المناسب، وتوفر المنتج، وخدمة العملاء، وبرامج الولاء التي تقيس أثرها الفعلي.
أما مدة العلاقة فتتحسن عندما يجد العميل سببًا متكررًا للبقاء: جودة مستقرة، وتجربة شراء موثوقة، وحل سريع للمشكلات، وعروض مرتبطة باحتياجه. ولا تفترض أن كل نشاط يستطيع زيادة مدة العلاقة بالطريقة نفسها؛ فطبيعة المنتج ودورة الاستبدال والطلب الموسمي تؤثر في السلوك.
وأخيرًا، راجع هامش الربح الإجمالي. زيادة المبيعات عبر خصومات كبيرة قد ترفع Revenue LTV بينما تخفض Profit LTV. لذلك اختبر أي مبادرة على مستوى الربح لا الإيراد فقط، وقارن النتائج بين مجموعات عملاء متجانسة.
11. قائمة عمل قبل اتخاذ قرار النمو
- حدد الفترة ومصدر البيانات وتعريف العميل النشط.
- احسب AOV من الطلبات الفعلية، مع توحيد طريقة معالجة المرتجعات والخصومات.
- وثق ما يدخل في تكلفة المنتج أو الخدمة عند حساب هامش الربح الإجمالي.
- احسب تكرار الشراء ومدة العلاقة من Cohort مناسب، أو صرّح بأنهما تقديران.
- احسب Revenue LTV وProfit LTV كلًا على حدة.
- أدخل CAC المتوافقة في العملة والنطاق، ثم احسب LTV:CAC إذا كانت متاحة وموجبة.
- راجع فترة الاسترداد والسيولة والاحتفاظ قبل زيادة الإنفاق.
أسئلة متكررة
هل LTV هي نفسها CLV؟
يستخدم المصطلحان غالبًا للإشارة إلى القيمة الدائمة للعميل. الأهم أن تحدد هل تقيس الإيراد أم الربح الإجمالي، وأن تحافظ على التعريف نفسه في التقارير.
هل أستخدم Revenue LTV أم Profit LTV مع CAC؟
استخدم Profit LTV، لأن المقارنة يجب أن تكون بين تكلفة اكتساب العميل والقيمة الربحية المتوقعة، لا إجمالي الإيراد.
هل نسبة 3:1 مناسبة لكل مشروع؟
لا. هي إرشاد في كتاب «هندسة النمو الآمن»، وليست معيارًا عالميًا. اقرأها مع الهامش والاحتفاظ والسيولة وفترة استرداد CAC.
ماذا أفعل إذا لم أعرف مدة العلاقة؟
ابدأ ببيانات Cohort أو تقدير محافظ موضح المصدر، ثم حدّثه كلما توفرت بيانات أطول. لا تعرض التقدير على أنه قيمة تاريخية مؤكدة.
الخلاصة: لا تقِس العميل بما دفعه مرة واحدة
القيمة الدائمة للعميل تنقل قرارات النمو من قراءة الطلب الأول إلى فهم العلاقة الاقتصادية الكاملة. افصل الإيراد عن الربح، وثّق تكرار الشراء ومدة العلاقة، واستخدم Profit LTV عند المقارنة مع CAC. وعندما تكون البيانات تقديرية، اجعل الافتراضات ظاهرة ولا تحوّل النسبة إلى وعد بالربحية.
اكتشف أدوات هندسة النمو الآمن وواصل قياس مؤشرات مشروعك ضمن منظومة تجمع التسويق والبيع وإدارة المخاطر.
المراجع
- محمد فتحي، «هندسة النمو الآمن»، الفصل الأول: تشخيص وضعك الحالي، ص 6–11؛ والفصل الثامن: قِس كل شيء، ص 63–66، الطبعة الأولى، 2026.
- Herotec، Functional Specifications – Risk, Growth & Decision Tools، الإصدار 1.0، نوفمبر 2026، أقسام Growth Intelligence: المعادلات الأساسية، قواعد التحذير، واختبارات GI-T02 وGI-T03.
- American Marketing Association – Customer Lifetime Value Guide & Calculator.
- NetKasam – كيف تُحسب القيمة الدائمة للعميل؟.
- صناع المال – كيفية حساب تكلفة اكتساب العميل والقيمة الدائمة LTV.