قد تبدو ميزانية الإعلان واضحة في لوحة المنصة: أنفقت مبلغًا محددًا، وحصلت على نقرات ورسائل وزيارات. لكن السؤال الذي يهم صاحب المشروع ليس كم أنفق على الإعلان فقط، بل كم كلّفه اكتساب عميل جديد فعليًا. قد ترتفع الطلبات لأن العملاء الحاليين كرروا الشراء، أو لأن حملة جلبت استفسارات كثيرة لم تتحول إلى مبيعات. لذلك لا تكفي أرقام الوصول والتفاعل للحكم على كفاءة الاكتساب.
يجيب مؤشر تكلفة اكتساب العميل (Customer Acquisition Cost – CAC) عن سؤال محدد: ما متوسط الإنفاق الذي خصصه المشروع لاكتساب عميل جديد خلال فترة معلومة؟ وتبدأ الإجابة بتعريف واضح للإنفاق، وتعريف دقيق للعميل الجديد، وفترة زمنية متطابقة بين الطرفين.
معادلة CAC في سطر واحد
وفق منهج كتاب «هندسة النمو الآمن»، تُحسب تكلفة اكتساب العميل بقسمة إجمالي الإنفاق التسويقي على عدد العملاء الجدد في الفترة نفسها:
CAC = إجمالي الإنفاق التسويقي ÷ عدد العملاء الجدد
إذا أنفق مشروع 3,000 جنيه خلال شهر، واكتسب 60 عميلًا جديدًا خلال الشهر نفسه، فإن CAC يساوي 50 جنيهًا لكل عميل جديد. هذه نتيجة حسابية، وليست حكمًا بأن الحملة ناجحة أو أن المشروع مربح. الحكم يتطلب مقارنة التكلفة بهامش الربح، وربح أول طلب، واحتمال عودة العميل للشراء.
ما الذي يُعد عميلًا جديدًا؟
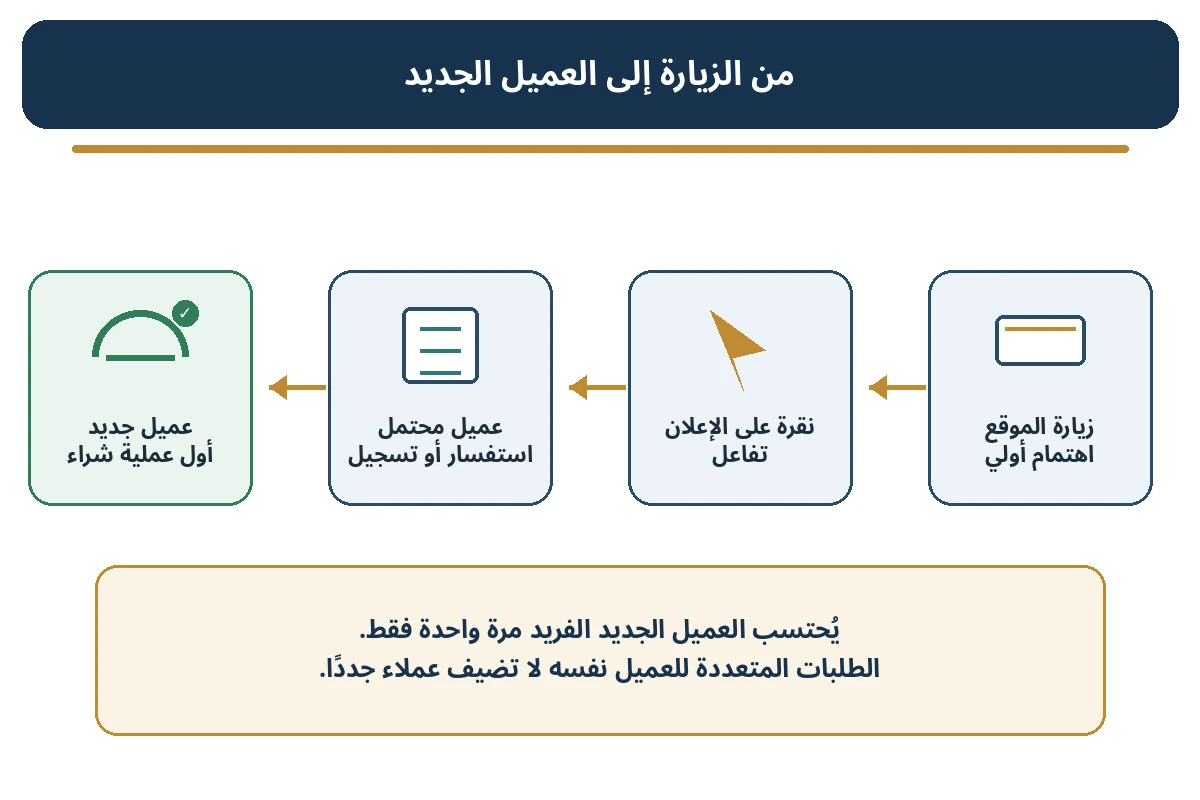
المقام في المعادلة هو عدد العملاء الجدد الفريدين، لا عدد الأنشطة التي سبقت الشراء ولا عدد المعاملات. العميل المحتمل (Lead) شخص أبدى اهتمامًا أو ترك بياناته؛ أما العميل الجديد فهو من أتم أول عملية شراء أو بدأ علاقة مدفوعة وفق تعريف النشاط. الزائر والنقرة والاستفسار ليست عميلًا مكتسبًا. والعميل الذي نفّذ ثلاثة طلبات خلال الشهر يظل عميلًا جديدًا واحدًا إذا كان أول تعامل مدفوع له وقع في تلك الفترة.
تختلف نقطة التحول حسب نموذج العمل. في متجر إلكتروني قد تكون أول عملية شراء مدفوعة. وفي شركة خدمات قد تكون أول عقد موقع أو أول فاتورة مدفوعة. وفي نشاط اشتراكات قد يكون بدء الاشتراك المدفوع، لا مجرد إنشاء حساب تجريبي. المهم أن يثبت المشروع التعريف ويطبقه بالطريقة نفسها عند مقارنة الفترات والقنوات.
ولا تخلط بين عدد الطلبات وعدد العملاء. قد يشتري العميل أكثر من مرة، وقد يحتوي طلب واحد على أكثر من منتج؛ لا يغير أي من ذلك عدد العملاء الجدد. استخدم معرفًا ثابتًا للعميل في نظام المبيعات أو CRM، وأزل التكرار قبل إدخال العدد. إذا لم تستطع تمييز العملاء الجدد عن الحاليين، فاعتبر النتيجة غير مكتملة بدل تقديم رقم دقيق ظاهريًا.
ما التكاليف التي تدخل في الحساب؟
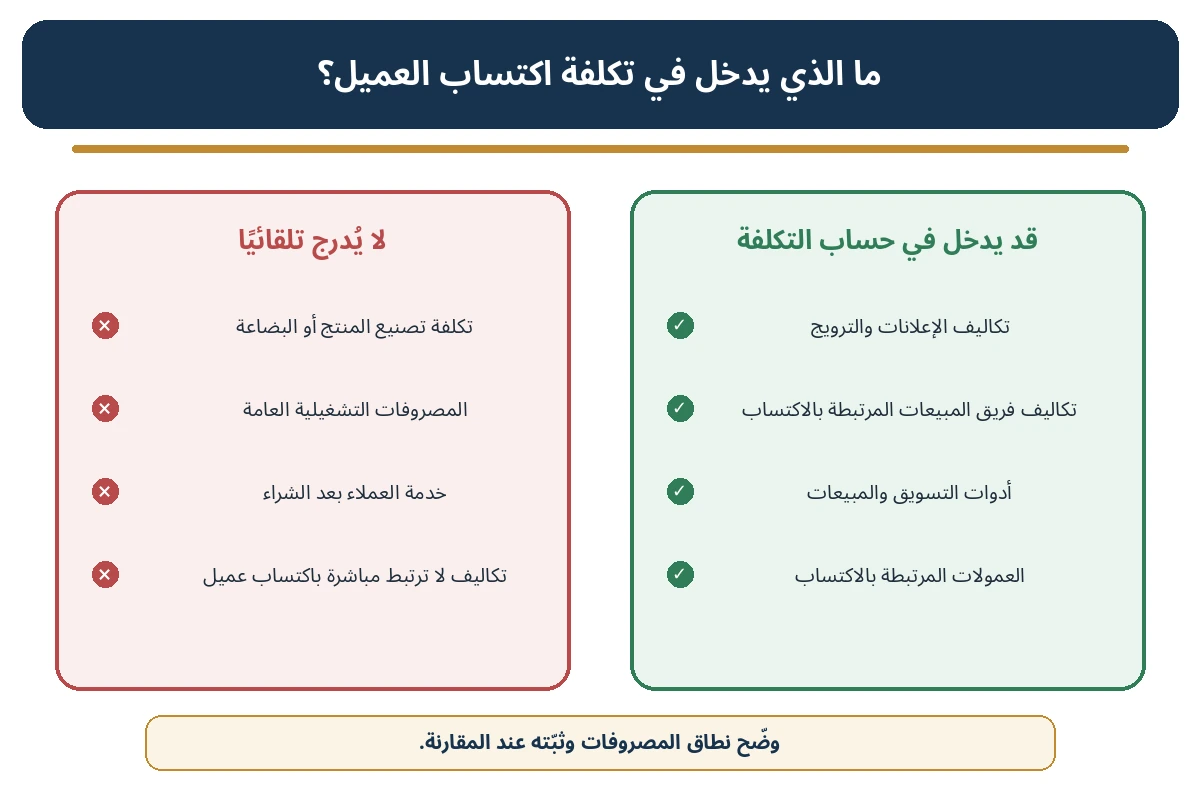
تبدأ صيغة الكتاب بإجمالي الإنفاق التسويقي. لكن عند بناء تقرير إداري أوسع، قد يختار المشروع تضمين تكاليف إضافية ترتبط مباشرة بالحصول على العميل. لذلك يجب التصريح بنطاق التكلفة بدل افتراض أن كل الشركات تحسب CAC بالطريقة الموسعة نفسها.
يمكن أن تشمل بنود الإنفاق، وفق سياسة القياس التي يعتمدها المشروع:
- الإعلانات المدفوعة على محركات البحث ومنصات التواصل والمنصات الإعلانية الأخرى.
- إنتاج المحتوى والتصميم والتصوير والمواد الإعلانية المخصصة لجذب عملاء جدد.
- أتعاب الوكالات والمستقلين ومقدمي خدمات إدارة الحملات أو توليد العملاء المحتملين.
- الجزء المرتبط بالاكتساب من رواتب فريق التسويق أو المبيعات، عند وجود أساس معقول لتوزيع وقت الموظف.
- عمولات البيع التي لا تستحق إلا عند إتمام عميل جديد.
- أدوات التسويق والمبيعات وCRM والبريد الآلي والتحليلات وصفحات الهبوط، بقدر استخدامها في الاكتساب.
- الخصومات والعروض الترويجية المخصصة لجذب مشترين لأول مرة، إذا قرر المشروع احتسابها ضمن تكلفة الاكتساب ولم يحتسبها مرة ثانية في مكان آخر.
ليس المطلوب إدراج كل بند بلا تمييز. تكاليف خدمة العملاء بعد الشراء، والتوصيل والتنفيذ المعتاد، وبرامج الولاء وإعادة تنشيط العملاء الحاليين، والبحث والتطوير والبنية التشغيلية العامة لا تتحول تلقائيًا إلى تكلفة اكتساب. وقد تختلف المعالجة المحاسبية أو الإدارية لبعض البنود حسب طبيعة النشاط؛ لذا وثّق سبب الإدراج أو الاستبعاد.
الأهم أن تمنع العد المزدوج. إذا كانت فاتورة الوكالة تشمل إنتاج المحتوى وإدارة الإعلانات، فلا تضف قيمة الإنتاج مرة ثانية إذا كانت مشمولة بالفعل. وإذا كانت تكلفة الموظف موزعة بين اكتساب العملاء والاحتفاظ بهم، فلا تحتسب الراتب كاملًا للاكتساب دون أساس. احتفظ بقائمة نطاق واضحة تشمل البنود والفترة ومصدر البيانات وطريقة التوزيع.
تُظهر المراجع المهنية أن فرق التسويق والمبيعات والأدوات والوكالات قد تدخل ضمن CAC عندما تكون مرتبطة بالاكتساب، مع استبعاد تكاليف الخدمة والاحتفاظ غير المرتبطة بجذب عميل جديد. لكن لا يوجد نطاق وحيد مناسب لكل نشاط؛ الاتساق والشفافية هما الأساس. راجع دليل Stripe حول CAC في الأعمال القائمة على الاشتراكات ودليل Shopify لحساب CAC.
مثال حسابي بالجنيه المصري من الكتاب
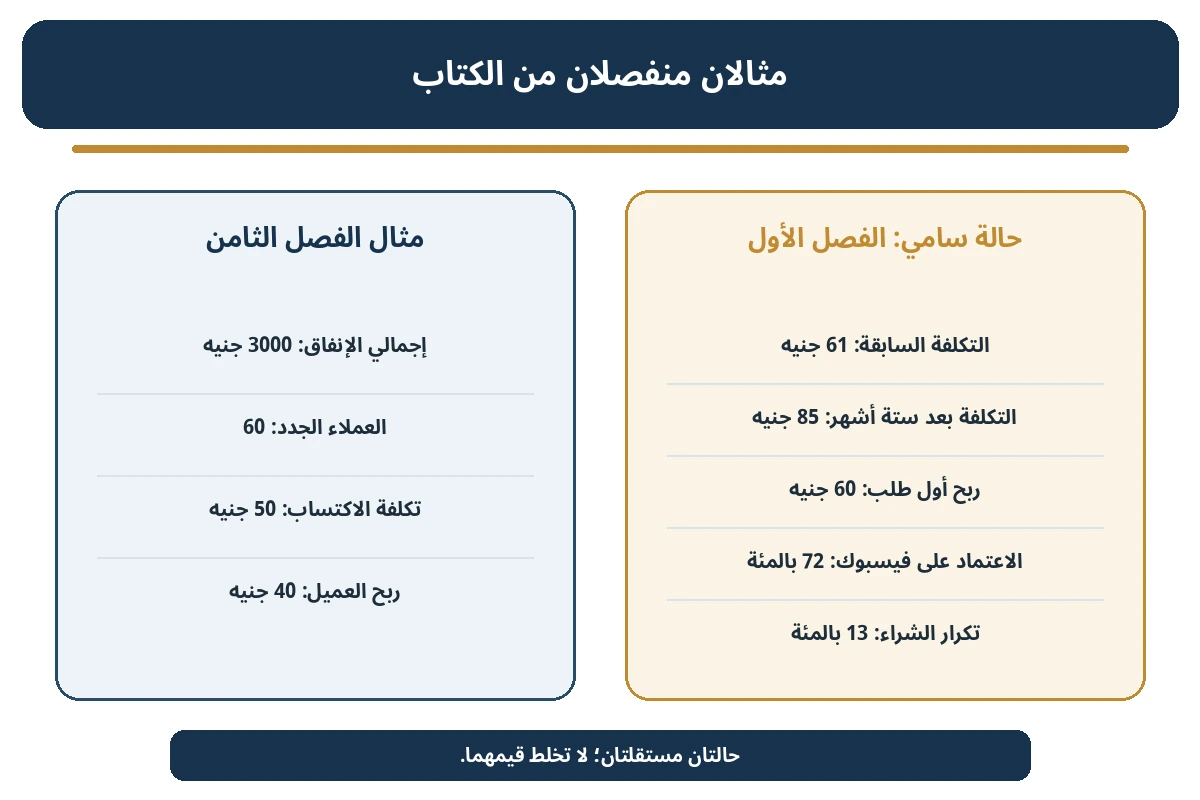
يعرض الفصل الثامن من كتاب «هندسة النمو الآمن» مثالًا تعليميًا: أنفق سامي 3,000 جنيه على الإعلانات خلال شهر واحد، واكتسب 60 عميلًا جديدًا خلال الشهر نفسه.
CAC = 3,000 ÷ 60 = 50 جنيهًا لكل عميل جديد
أي أن متوسط الإنفاق في هذا المثال يساوي 50 جنيهًا لاكتساب العميل الواحد. ويذكر المثال في الصفحة نفسها أن متوسط ربح العميل كان 40 جنيهًا؛ أي أن تكلفة الاكتساب تجاوزت ربح العميل في ذلك المثال بمقدار 10 جنيهات. هذه إشارة تستدعي فحص الربحية وتكرار الشراء، لا مجرد الاحتفال بارتفاع عدد المبيعات.
هذا مثال وارد في الكتاب لأغراض الشرح، وليس متوسطًا لسوق مصر، ولا Benchmark لقطاع معين، ولا بيانات حملة منشورة. كما أن هذا المثال منفصل عن قصة سامي التشخيصية في الفصل الأول؛ لا ينبغي دمج الرقم 50 جنيهًا مع أرقام القصة التالية.
قصة سامي في الفصل الأول: لماذا لا تكفي قراءة CAC منفردًا؟
في الفصل الأول، يصف الكتاب متجر سامي الإلكتروني لمستلزمات المطبخ. أظهر التشخيص أن نسبة العملاء المتكررين كانت 13%، وأن 72% من المبيعات تعتمد على إعلانات Facebook. كما ارتفعت تكلفة اكتساب العميل من 61 إلى 85 جنيهًا خلال ستة أشهر. وكان متوسط الطلب 200 جنيه بهامش ربح 30%، أي إن ربح الطلب الأول بلغ 60 جنيهًا.
في هذه الحالة تجاوز CAC البالغ 85 جنيهًا ربح أول طلب البالغ 60 جنيهًا. وهذا لا يثبت وحده أن كل عميل خاسر طوال علاقته بالمشروع؛ فقد يعود العميل للشراء ويحقق ربحًا لاحقًا. لكنه يعني أن المشروع لا يستطيع تجاهل مدة استرداد تكلفة الاكتساب، واحتمال تكرار الشراء، وهامش الربح الفعلي.
كما كشف اعتماد 72% على قناة واحدة عن تركّز قد يجعل المشروع أكثر تعرضًا لتغيرات المنصة أو ارتفاع أسعار الإعلان. لم تكن استجابة سامي مجرد إيقاف الإعلانات أو زيادة الميزانية؛ بل اتجه إلى بناء قناة بريد إلكتروني وتحسين تجربة ما بعد البيع لرفع تكرار الشراء والتوصيات. الدرس أن تحليل CAC يجب أن يقود إلى تشخيص منظومة النمو، لا إلى قرار آلي بزيادة الإنفاق أو خفضه.
الفرق بين Blended CAC وChannel CAC
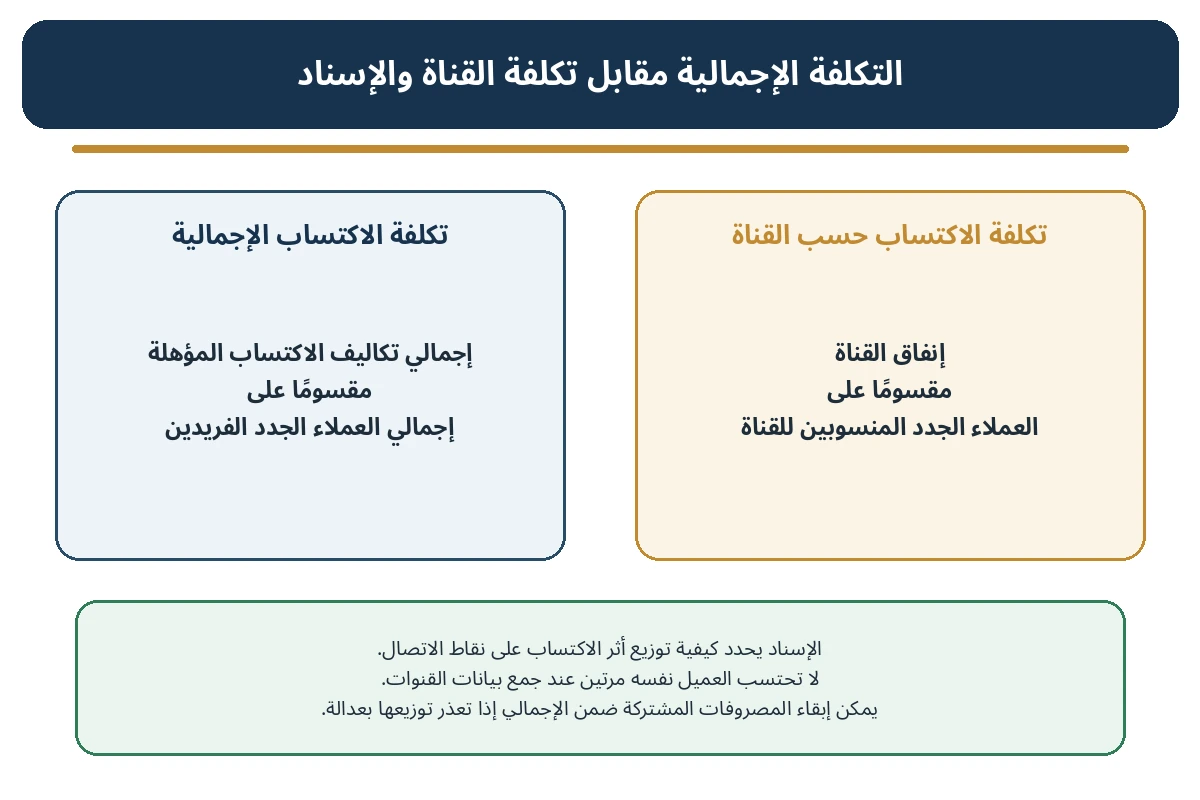
Blended CAC هو متوسط تكلفة اكتساب العميل عبر إجمالي القنوات، ويُحسب بقسمة إجمالي تكاليف الاكتساب المختارة على إجمالي العملاء الجدد الفريدين في الفترة. يجيب عن سؤال: كم كلّفنا اكتساب عميل جديد على مستوى المشروع كله؟ لكنه قد يخفي اختلاف أداء القنوات.
Channel CAC يقيس تكلفة الاكتساب في قناة محددة:
Channel CAC = إنفاق القناة ÷ عدد العملاء الجدد المنسوبين إلى القناة
لا يمكن حساب CAC لقناة من مبلغ الإنفاق وحده؛ يجب معرفة عدد العملاء الجدد الذين نُسبوا إليها. إذا أنفقت 1,800 جنيه على قناة، وأُسند إليها 30 عميلًا جديدًا فريدًا وفق قاعدة الإسناد المختارة، يكون Channel CAC لتلك القناة 60 جنيهًا. يجب وسم هذه الأرقام على أنها مثال افتراضي ما لم تكن من بيانات مشروع فعلية.
لا يشترط أن يساوي مجموع عملاء القنوات عدد العملاء الجدد الكلي إلا إذا كانت جميع السجلات مغطاة ومسنَدة مرة واحدة بالضبط. في الحاسبة المقترحة، نعتمد قاعدة تشغيلية بسيطة: لكل عميل جديد قناة أساسية واحدة في تقرير CAC حسب القناة. لا يُحتسب العميل مرتين. أما المصروفات المشتركة غير الموزعة، فتدخل في Blended CAC عند اختيارها، ولا تُنسب تلقائيًا إلى قناة بعينها.
ما المقصود بـAttribution؟
الإسناد (Attribution) هو القاعدة التي يستخدمها المشروع لتحديد القناة التي تحصل على الفضل في اكتساب العميل أو إتمام التحويل. قد يستخدم النشاط آخر قناة تفاعلت مع العميل، أو أول قناة عرفته بالمشروع، أو مصدرًا أساسيًا يسجله فريق البيع في CRM، أو سؤالًا مباشرًا للعميل عند الشراء. لا توجد قاعدة واحدة تصلح لكل الحالات؛ لكن يجب اختيار القاعدة والإفصاح عنها وتطبيقها باستمرار.
هناك فرق بين عدد العملاء الفريدين وبين نماذج الإسناد متعددة اللمسات التي توزع رصيد التحويل كسريًا بين أكثر من تفاعل. توضح Google Analytics أن الإسناد المعتمد على البيانات قد يوزع الفضل بين عدة تفاعلات، وقد تظهر قيم كسرية في التقارير. هذه الأرصدة مفيدة لتحليل مساهمة نقاط الاتصال، لكنها ليست بديلًا تلقائيًا عن عدّ العملاء الفريدين اللازم لمقام CAC. راجع وثائق Google Analytics عن نماذج الإسناد.
CAC ليس هو Cost per Lead ولا كل CPA
تكلفة العميل المحتمل (Cost per Lead) تقسم الإنفاق على عدد العملاء المحتملين الذين استوفوا تعريفًا معينًا. أما CPA فقد تقيس تكلفة إجراء محدد، مثل تسجيل أو تنزيل أو إرسال نموذج. تتغير تسمية المؤشر ومعناه بتغير المقام. إذا قسمت الإنفاق على النقرات حصلت على تكلفة النقرة، وإذا قسمته على العملاء الجدد حصلت على CAC. لا تستخدم هذه المؤشرات بالتبادل.
قد تكون حملة تولّد Leads بتكلفة منخفضة لكنها لا تحولهم إلى مشترين، أو تجلب عددًا أقل من العملاء المحتملين لكن بنسبة شراء أعلى. لذلك يجب أن تقرأ CAC بجانب التحويل وجودة العملاء، لا بجانب تكلفة الإعلان وحدها.
كيف تقرأ CAC بجانب الربح وLTV؟
لا تخلط الإيراد بالربح. إذا كان العميل يشتري بقيمة 200 جنيه، فهذا ليس معناه أن المشروع يملك 200 جنيه لتغطية تكلفة اكتسابه. في مثال سامي، هامش الربح 30% يجعل ربح أول طلب 60 جنيهًا. قارن تكلفة الاكتساب بهذا الربح، ثم افحص ما إذا كان تكرار الشراء المتوقع يبرر استرداد الفرق.
يعرض الكتاب مفهوم القيمة الدائمة للعميل على أساس الربح (Profit LTV)، وفق معادلته: متوسط قيمة الطلب × هامش الربح الإجمالي × مرات الشراء سنويًا × سنوات العلاقة. وفي المثال التعليمي الوارد في الفصل الثامن، يبلغ Profit LTV مقدار 450 جنيهًا. وتُحسب نسبة LTV:CAC بقسمة Profit LTV على CAC. ويقدم الكتاب 3:1 أو أكثر بوصفها إرشادًا، لا ضمانًا عامًا أو معيارًا ملزمًا لكل القطاعات.
قبل استخدام النسبة، تحقق من أن Profit LTV وCAC مبنيان على تعريفين متوافقين وفترة ومنهج قياس مفهومين. وافحص فترة الاسترداد والتدفق النقدي ومعدل الاحتفاظ ومخاطر التركّز. قد تكون النسبة الظاهرية جيدة بينما يحتاج المشروع إلى تمويل طويل قبل أن يسترد تكلفة الاكتساب.
خطوات عملية لحساب تكلفة اكتساب العميل
- اختر فترة واضحة، مثل شهر أو ربع سنة، وحدد تاريخ البداية والنهاية.
- اتفق على تعريف العميل الجديد: أول شراء مدفوع أو أول عقد أو أول اشتراك حسب نموذجك.
- اجمع تكاليف الاكتساب التي قررت إدراجها، وحدد صراحة ما إذا كانت تشمل المبيعات والعمولات والرواتب والأدوات والوكالات.
- أزل الفواتير المكررة، ووزع التكاليف المشتركة فقط إذا كان لديك أساس موثق للتوزيع.
- احسب عدد العملاء الجدد الفريدين خلال الفترة نفسها، بعد إزالة التكرار واستبعاد العملاء الحاليين.
- احسب Blended CAC، ثم احسب Channel CAC فقط للقنوات التي يتوافر لها إنفاق وعملاء منسوبون وفق قاعدة موحدة.
- قارن النتيجة بفترة سابقة فقط عندما تتطابق العملة ونطاق التكاليف وتعريف العميل وطريقة الإسناد.
- اقرأ النتيجة بجانب ربح أول طلب وProfit LTV والاحتفاظ والتركيز على القنوات.
استخدام حاسبة CAC من Herotec
تساعدك حاسبة CAC على توثيق نطاق الإنفاق والفترة والعملة وعدد العملاء الجدد، ثم تعرض التكلفة الإجمالية وتكلفة القنوات عند اكتمال بيانات الإسناد. ابدأ بإدخال تاريخ الفترة والعملة، ثم أدخل الإنفاق لكل قناة وعدد العملاء الجدد الفريدين المنسوبين إليها. أضف أي تكاليف مشتركة تريد إدراجها في الإجمالي، مثل رواتب فريق الاكتساب أو الأدوات أو العمولات، مع كتابة ملاحظة تشرح نطاقها.
حمّل حاسبة CAC بصيغة Excel لاستخدامها دون اتصال بالإنترنت. يتضمن الملف ورقة للحساب والمقارنة ودليل الاستخدام وحالات الاختبار.
تحميل حاسبة CAC العربية (Excel)
لا تعرض الحاسبة Channel CAC إذا كان عدد العملاء المنسوبين إلى القناة غير مكتمل أو يساوي صفرًا. كما تحذر عند تجاوز مجموع أعداد القنوات إجمالي العملاء الجدد، لأن ذلك قد يعني تكرار احتساب العميل. ولا تحسب CAC عندما يكون عدد العملاء الجدد صفرًا؛ فالنتيجة ليست صفرًا بل غير قابلة للحساب في هذه الفترة.
يمكنك استخدام ملف Excel المجاني لتسجيل فترة القياس وتكاليف القنوات ومصروفات الاكتساب الإضافية، مع الاحتفاظ بملاحظات المصدر والإسناد. أدخل بياناتك الفعلية بدل الأرقام التجريبية، ولا تقارن فترتين إذا اختلف نطاق التكلفة أو العملة. حاسبة CAC أداة قياس وليست توصية تلقائية بزيادة الميزانية أو إيقاف قناة.
أخطاء شائعة يجب تجنبها
- قسمة الإنفاق على عدد الطلبات أو العملاء المحتملين بدل العملاء الجدد الفريدين.
- استخدام فترة شهر للإنفاق وفترة مختلفة لعدد العملاء.
- إدخال الإعلانات فقط ثم مقارنة الرقم بتقرير يشمل رواتب وعمولات وأدوات.
- احتساب العميل نفسه في أكثر من قناة داخل إجمالي العملاء الجدد.
- إسناد التكاليف المشتركة إلى القنوات بلا قاعدة معلنة.
- استخدام الإيراد بدل الربح عند مقارنة CAC بـLTV.
- اعتبار انخفاض CAC نجاحًا في حد ذاته، دون مراجعة جودة العملاء والاحتفاظ والهامش.
- اعتبار الأرقام الافتراضية أو متوسطات المواقع الأخرى معيارًا مناسبًا لنشاطك دون تحقق من الملاءمة.
أسئلة متكررة
هل أحسب CAC عندما لم أكتسب أي عميل جديد؟
لا. إذا كان عدد العملاء الجدد صفرًا، فلا توجد قيمة قابلة للقسمة عليها. اعرض الحالة على أنها «غير قابل للحساب» وراجع فترة القياس أو مسار التحويل أو جودة البيانات.
هل أضيف رواتب فريق المبيعات؟
يمكن تضمين الجزء المرتبط بالاكتساب إذا كانت سياسة القياس لديك تشمل تكاليف المبيعات وكان التوزيع موثقًا. اذكر ذلك في التقرير ولا تقارن الناتج برقم يستبعد هذه التكاليف دون تنبيه.
هل يجب أن يساوي مجموع العملاء حسب القناة إجمالي العملاء الجدد؟
في تقرير يعتمد قناة أساسية واحدة لكل عميل، ينبغي ألا يتجاوز مجموع الإسنادات عدد العملاء الفريدين. قد يقل عنه إذا بقي بعض العملاء بلا مصدر معروف. أما تقارير الإسناد متعددة اللمسات فقد تعرض أرصدة كسرية، ويجب فصلها عن عدد العملاء الفريدين.
كيف أقارن CAC بين شهرين؟
استخدم العملة نفسها، ونطاق التكلفة نفسه، وتعريف العميل نفسه، وطريقة الإسناد نفسها. وتذكر أن طول دورة البيع قد يجعل الإنفاق في شهر ما ينتج عملاء في أشهر لاحقة. عند وجود تأخر كبير بين الإنفاق والشراء، أضف تحليلًا زمنيًا أو cohort بدل الاعتماد على مقارنة شهرية خام وحدها.
هل CAC المنخفض يعني أن القناة أفضل؟
ليس بالضرورة. افحص ربحية العملاء الذين تجلبهم القناة، ومعدل التحويل، وتكرار الشراء، والاحتفاظ، ومدى اعتمادك عليها. قد تجلب قناة عملاء أرخص لكن أقل ملاءمة أو أقل ربحية.
الخلاصة: قِس تكلفة العميل قبل أن توسع الإنفاق
تكلفة اكتساب العميل مؤشر أساسي لأنه يحول الإنفاق التسويقي من رقم إجمالي إلى تكلفة يمكن مقارنتها بعدد العملاء الجدد. لكن فائدته تتوقف على تعريف المقام، ووضوح نطاق المصروفات، واتساق الفترات، ودقة الإسناد. ابدأ بحساب بسيط وصحيح، ثم وسّعه إلى تحليل القنوات والربحية والاحتفاظ دون أن تخلط بين مؤشرات مختلفة.
النمو الآمن لا يعني اختيار أقل CAC دائمًا؛ بل معرفة تكلفة العميل الذي تريد جذبه، وما يحققه من ربح، وما المخاطر التي تتراكم إذا اعتمدت على قناة واحدة أو أنفقت قبل فهم اقتصاديات العميل.
اكتشف أدوات هندسة النمو الآمن وتابع قياس نمو مشروعك من خلال منظومة مترابطة من مؤشرات التسويق والبيع والمخاطر.
المراجع
- محمد فتحي، «هندسة النمو الآمن»، الفصل الأول: تشخيص وضعك الحالي، ص 6–11؛ والفصل الثامن: قياس كل شيء، ص 63–65، الطبعة الأولى، 2026.
- Herotec، Functional Specifications – Risk, Growth & Decision Tools، الإصدار 1.0، نوفمبر 2026، أقسام معادلات Growth Intelligence واختبارات CAC.
- Stripe – CAC in SaaS.
- Shopify – How to Calculate Customer Acquisition Cost.
- Google Analytics Help – Select attribution settings.